在原材料涨到上游矿企利润翻49倍、电池巨头半年净赚432亿的上半年,整车厂的平均利润率却跌到了1.5%的十年新低。在这个行业里,一辆20万的新车,工厂能赚到的钱只有3000块。
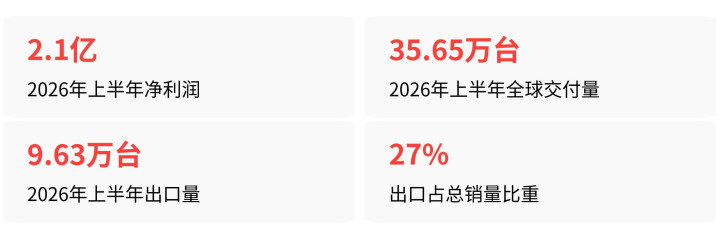
而零跑,一家长期把车卖到6万到30万的高性价比新势力,却交出了一份相反的成绩单:上半年净利润2.1亿,同比增长600%,连续实现半年度盈利。
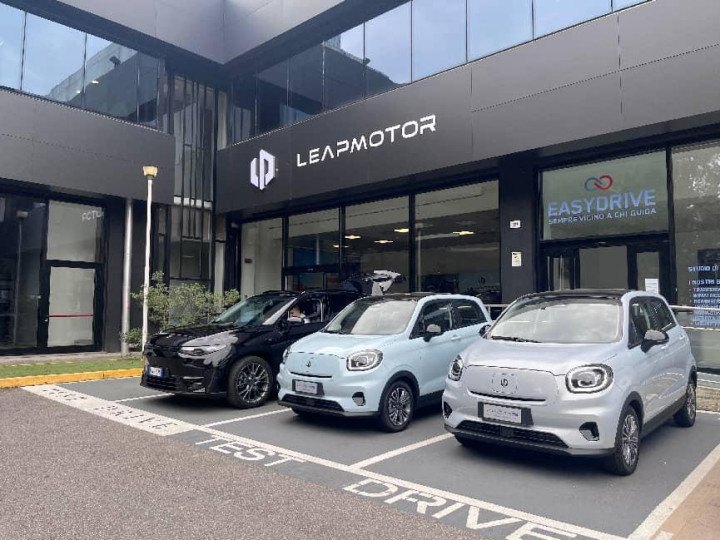
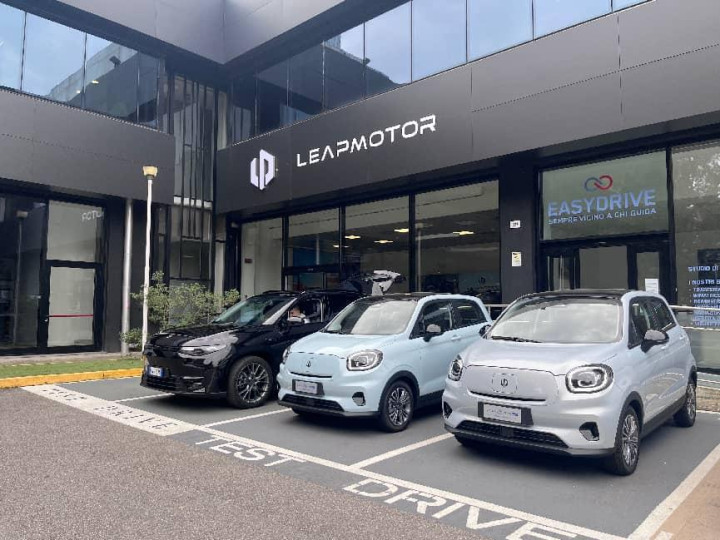
零跑品牌门店外停放着多款旗下在售车型
这像一个悖论——卖得便宜,居然还能在成本暴涨时赚到钱。零跑的钱到底从哪来?
零跑上半年净利润2.1亿,是怎么算出来的
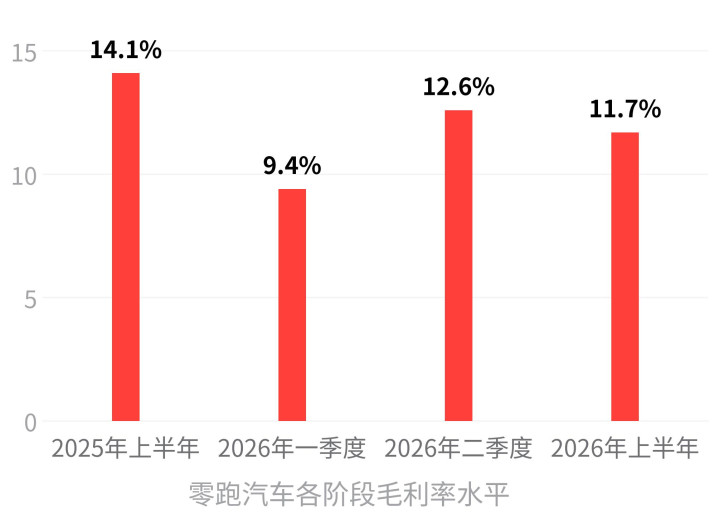
零跑上半年的综合毛利率是11.7%,比去年同期的14.1%下滑了2.4个百分点。毛利下滑,但净利润翻了6倍,这背后是两个关键变量:规模效应和海外利润。
先看规模。上半年零跑全球交付35.65万台,同比增长60.8%。销量涨了六成,厂房、设备、研发这些固定成本被摊到更多车上,单台车分摊的固定费用大幅下降,即便每台车的毛利变薄了,总利润还是在往上走。
这一逻辑在二季度已经得到验证——毛利率从一季度的9.4%回升到12.6%,经营质量确实在逐季改善。
再看海外。上半年出口9.63万台,同比增长372.6%,占总销量27%。海外市场价格不受国内价格战约束,单车毛利远高于国内同级别车型。这部分高毛利业务的占比大幅提升,直接优化了整体利润结构,对冲了国内原材料涨价带来的毛利侵蚀。
换句话说,零跑上半年的净利润不是靠提价赚来的,而是用多卖出去的车摊薄了固定成本,同时让海外的高毛利填补了国内的低毛利。
原材料涨成什么样了,零跑为何没被击穿
2026年上半年的原材料涨价是全面的。铝涨了18.8%,LME钴均价涨了94%。碳酸锂从去年同期的8万元/吨上涨至18万元/吨,涨幅约125%。车规级芯片更夸张——存储芯片从20元涨到近100元,部分功率半导体涨幅最高达800%。
这轮涨价下,赛力斯上半年亏了17.17亿,问界单车成本增加1.5万到2万元。小鹏同期的汽车毛利率也只有12.1%。
零跑能扛住,靠的是自研自制带来的成本缓冲区。整车核心零部件自研比例超过65%,三电系统和智能化系统全部自研自制,占整车成本60%到65%。按行业供应商15%的平均利润率折算,这套自研体系相比全外购模式,整车成本有约10%的先天优势。
展台上陈列着多卷高精度铜箔工业产品
这10%的优势在原材料涨价时是决定性的。当碳酸锂价格翻倍、芯片价格暴涨时,零跑不是去市场上抢货,而是自建了18家以上零部件工厂,电池、电驱、热管理这些核心部件全部自给自足。
同时提前针对锂、铜、铝等主要原材料做了战略备货,基本覆盖了一季度的生产需求,直接平滑了上半年的涨价冲击。
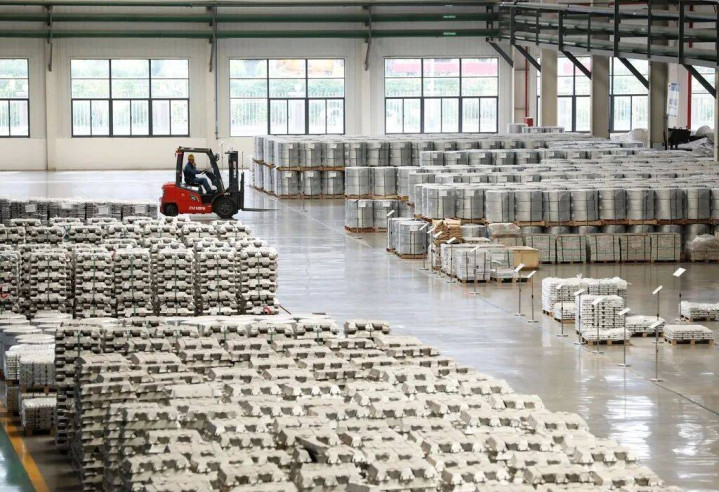
堆满金属原材料的工厂仓库内叉车正在作业
多卖车摊薄成本,这条路能走多远
零跑的商业模型是经典的“以价换量→规模摊薄成本→盈利”,目前这套模型跑通了。整车架构通用化率达到88%,核心零部件高度共享,单一零部件的采购量被放大到极致,采购单价被压低。
量越大,单位成本越低,这就是零跑把车卖到6万多还能搭载激光雷达、高通8650芯片、2.5C超级快充的现实基础。
但模型的脆弱性也正在暴露。一季度,零跑单车平均售价跌至9.8万元,创近两年新低,毛利率骤降至9.4%。CFO李腾飞在财报电话会上明确解释,原因之一是低价B系列车型占比提升,产品组合下沉导致整体毛利率承压。
这就是“规模陷阱”的苗头——卖得越多,低价车占比越高,单车营收被拉低,毛利被进一步压缩。当销量增速换来的利润增量,被低价车型占比提升带来的毛利率下滑所抵消时,这套模型就逼近了临界点。
上半年零跑跨过了这个临界点,是因为海外出口在总销量中占比达到27%,高毛利的海外业务拉高了整体利润下限。
如果下半年海外增速放缓,或者欧盟关税政策落地、国际海运成本继续上涨——目前单车出口物流成本已上涨800到1200美元——零跑就需要在国内市场赚出更多利润来填补缺口,而国内市场恰恰是价格战最惨烈的地方。
零跑的钱,来自三件事:自研自制把成本控制到极致,销量规模把固定成本摊到最薄,海外出口用高毛利补贴国内低价。
这套模型在2026年上半年运转得相当高效,但它的脆弱性也一目了然——它是靠增量驱动的,一旦销量增速放缓,自建工厂的刚性成本会让单车制造成本快速反弹,低价车型占比过高会持续拉低毛利率,而海外市场的政策风险随时可能削减出口利润。
零跑已经证明了自己能在涨价潮中活下来并且赚钱,但下一阶段的问题不是“能不能赚钱”,而是“能不能在不大幅提价的前提下,持续赚到比现在更多的钱”。
永富证券提示:文章来自网络,不代表本站观点。